
Quali assicurazioni servono per lavori di ristrutturazione? La protezione spesso ignorata
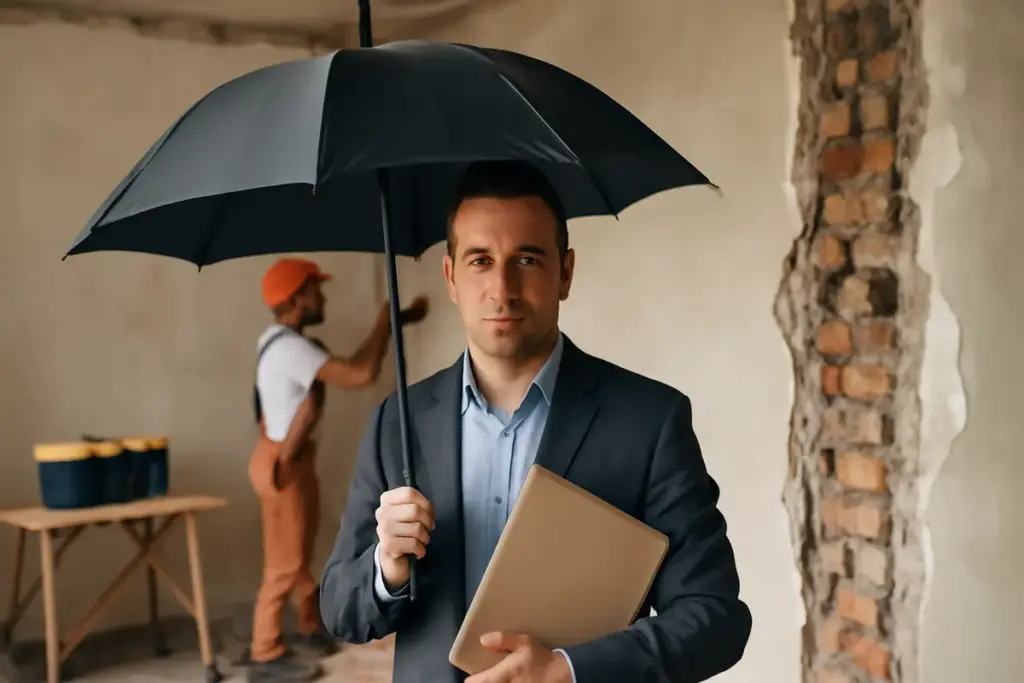
Se stai ristrutturando, le coperture chiave sono tre: RC del committente (spesso nella polizza casa), CAR (Contractors All Risks) dell’impresa, e Decennale postuma del costruttore per opere strutturali. A queste si aggiungono RCO per i lavoratori, RC professionale dei tecnici, tutela legale e, se fai piccoli interventi in autonomia, una infortuni personale. Ecco come orientarsi in 10 secondi.
L’essenziale in 30 secondi
- Lavori leggeri (tinteggi, arredi fissi): verifica la RC del committente nella polizza casa e la RC dell’impresa.
- Ristrutturazione importante (bagni, impianti): chiedi CAR all’impresa, RCO per i dipendenti, RC professionale al progettista/DL.
- Interventi strutturali (solai, cappotto, sismica): pretendi la Decennale postuma e una CAR con danni preesistenti e ricorso terzi.
- Condominio: controlla la polizza fabbricati e attiva la clausola cantiere.
Polizze principali: cosa coprono e chi le stipula
| Polizza | Chi la stipula | Cosa copre | Quando serve |
|---|---|---|---|
| RC del committente (garanzia in polizza casa) | Proprietario | Danni a terzi causati dal cantiere di cui il proprietario è responsabile | Sempre, soprattutto in condomini |
| RC dell’impresa | Impresa/artigiano | Danni a cose e persone provocati durante i lavori | Sempre, anche per micro-cantieri |
| RCO (Responsabilità civile verso prestatori) | Impresa | Infortuni ai lavoratori dipendenti/collaboratori | Quando ci sono addetti in cantiere |
| CAR (Contractors All Risks) | Impresa o committente | Danni all’opera in esecuzione e a terzi; spesso furto materiali | Ristrutturazioni medie/grandi e strutturali |
| Decennale postuma | Impresa/costruttore | Vizi gravi e rovina dell’opera fino a 10 anni | Opere strutturali, consolidamenti, superbonus strutturale |
| RC professionale | Tecnici (progettista, DL, termotecnico) | Errori di progettazione/direzione lavori | Sempre quando coinvolgi professionisti |
| Tutela legale | Proprietario o impresa | Spese di avvocato/perizie in controversie | Consigliata in appalti complessi |
| Infortuni del committente (fai‑da‑te) | Proprietario | Infortuni personali se lavori in autonomia | Piccoli interventi fai‑da‑te |
RC del committente
È spesso una estensione della polizza casa. Copre la tua quota di responsabilità se un danno parte dal cantiere (caduta calcinacci sul balcone del vicino, allagamenti). Verifica massimali non inferiori a 1–2 milioni € e la clausola “ricorso terzi da incendio”.
RC e RCO dell’impresa
L’impresa deve esibire polizze attive. La RC tutela terzi e committente; la RCO copre i lavoratori. Controlla massimali e assenza di esclusioni su ponteggi, demolizioni, scavi, impianti.
Potrebbe interessarti anche
 Permessi per ristrutturare casa indipendente: la lista aggiornata delle richieste indispensabili
 Preventivo ristrutturazione casa chiavi in mano: la voce di spesa che quasi tutti dimenticano
 Pagamento in contanti durante lavori edilizi: perché si rischia di perdere tutto il beneficio
 Sfatare il falso mito della pittura traspirante: quando non è la scelta migliore per le pareti umide
CAR (Contractors All Risks)
È la polizza “ombrello”: copre l’opera in corso e i danni a terzi. Chiedi sempre le sezioni eventi atmosferici, furto cantiere, errore di esecuzione e “ricorso terzi”. Utile anche con più imprese in subappalto.
Decennale postuma
Protegge per 10 anni da gravi difetti e rovina dell’edificio (es. infiltrazioni strutturali, cedimenti). è fondamentale per strutture, cappotto ancorato, tetto, consolidamenti. Richiedila nel contratto d’appalto prima dell’ultimo SAL.
RC professionale dei tecnici
Obbligatoria per iscritti ad albi. Copre errori di progetto, computi, DL, APE/asseverazioni. Per bonus edilizi, verifica clausole sulle asseverazioni e massimali coerenti con il valore lavori.
Norme e responsabilità: cosa dice la legge
- Responsabilità verso terzi: gli articoli sulla responsabilità aquiliana del Codice civile impongono al committente e a chi esegue i lavori di risarcire i danni ingiusti.
- Sicurezza in cantiere: il D.Lgs. 81/2008 disciplina obblighi, DPI, POS e ruoli (CSP/CSE). Le polizze non sostituiscono il rispetto di queste regole.
- Vizi e rovina: per gravi difetti dell’opera, la responsabilità dell’appaltatore è tipicamente decennale.
Caso pratico: come l’ho gestita io
Appartamento in classe G, impianti vecchi, Ecobonus in vista. Ho preteso: RC e RCO dell’impresa, RC professionale del termotecnico, CAR per furto materiali, e clausola per Decennale postuma sul cappotto e sul tetto. In condominio abbiamo aggiornato la polizza fabbricati con clausola cantiere. Niente sorprese in assemblea, niente brividi con i vicini.
Costi medi indicativi
- RC del committente: spesso inclusa nella casa; estensione cantiere 40–120 €/anno.
- RC impresa: 600–1.500 €/anno per microimprese, più alto per lavori a rischio.
- RCO: dipende da organico e inquadramento; da qualche centinaio a oltre 1.000 €/anno.
- CAR: 0,15–0,40% importo lavori; minimo tipico 300–600 €.
- Decennale postuma: 0,5–1,5% del valore dell’opera strutturale.
- RC professionale: in capo ai tecnici; chiedi massimali 1–2 mln €.
- Tutela legale: 80–200 €/anno per privati; 300–600 € per imprese.
Nota: valori variabili per massimali, franchigie, durata e rischi specifici (demolizioni, scavi, sismica, ponteggi in strada).
Checklist prima di firmare
- Richiedi a impresa e tecnici: attestati polizze, massimali, franchigie, esclusioni, validità.
- Inserisci a contratto: obbligo di mantenere attive RC/RCO e di fornire CAR e Decennale postuma dove necessario.
- Verifica la tua polizza casa: attiva la RC committente e “ricorso terzi”.
- Condominio: delibera aggiornamento polizza fabbricati con clausola cantiere.
- Bonus edilizi: conserva polizze e attestazioni con i SAL; banche/assicurazioni possono richiederle.
Errori comuni da evitare
- Affidarsi a preventivi senza polizze: il risparmio oggi può costare caro domani.
- Massimali bassi: in città e in condominio, mai sotto 1–2 mln € per RC.
- Nessuna CAR per impianti e cappotto: furti e danni mettono a rischio il cronoprogramma.
- Decennale dimenticata dopo opere strutturali: è la rete di sicurezza a lavori finiti.
In sintesi
Must-have: RC committente, RC/RCO impresa. Per lavori importanti: CAR. Per strutture: Decennale postuma. Sempre: RC professionale dei tecnici e documenti in ordine. Con queste leve, la ristrutturazione è davvero protetta.

Chiara ha vissuto sulla propria pelle la ristrutturazione di un appartamento in classe energetica G, affrontando la burocrazia per ottenere l’Ecobonus. Si è formata leggendo guide e confrontandosi con tecnici, decidendo di raccontare il suo percorso online.
 Quanto dura mediamente una ristrutturazione? Il tempo reale in base al tipo di intervento
 Cosa valutare prima di affrontare una ristrutturazione totale? I tre passi che tutelano il tuo investimento
 Agevolazioni edilizie e domande frequenti: come evitare gli errori più comuni nel 2024
 Pareti ventilate interne: soluzione innovativa per l’umidità o moda passeggera? Ecco cosa valutare